
Kebebasan finansial sering dibayangkan sebagai keadaan ketika seseorang memiliki penghasilan besar dan tidak lagi perlu mengkhawatirkan pengeluaran. Padahal, fondasinya justru terbentuk dari kebiasaan sehari-hari dalam memperlakukan uang. Kemampuan menentukan prioritas, mengendalikan keinginan, dan mempersiapkan kebutuhan mendatang memiliki peran yang tidak kalah penting dibandingkan besarnya pendapatan.
Perubahan gaya hidup digital membuat pengelolaan uang semakin menantang. Berbagai produk, layanan, dan hiburan dapat diakses dengan cepat. Tanpa perencanaan, kemudahan tersebut berpotensi mendorong seseorang melakukan transaksi berulang yang sebenarnya tidak terlalu diperlukan.
Mengubah Kebiasaan Sebelum Mengubah Angka
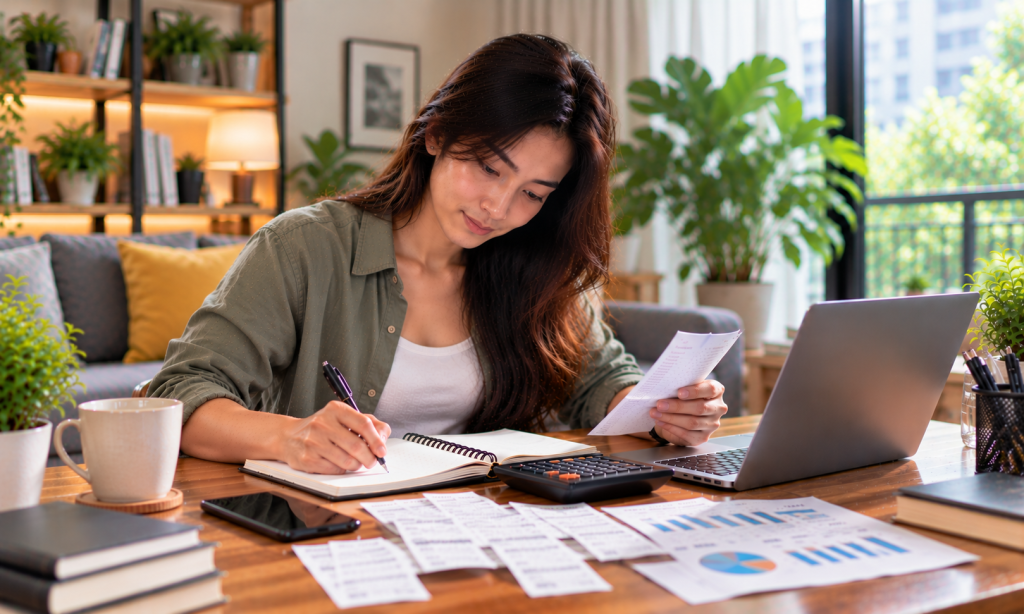
Langkah awal menuju kondisi finansial yang lebih baik adalah memahami pola konsumsi pribadi. Perhatikan bagaimana uang digunakan selama satu bulan, mulai dari kebutuhan utama hingga pengeluaran yang sifatnya spontan.
Sering kali, masalah bukan berasal dari satu transaksi besar. Beberapa pembelian kecil yang dilakukan hampir setiap hari dapat menghabiskan dana cukup banyak. Biaya berlangganan yang terlupakan, makanan pesan antar, dan pembelian karena promosi merupakan contoh pengeluaran yang layak dievaluasi.
Setelah mengetahui polanya, tentukan pengeluaran mana yang perlu dipertahankan dan mana yang bisa dikurangi. Tidak perlu menghilangkan semua kesenangan. Tujuannya adalah memastikan bahwa setiap pengeluaran memiliki alasan dan tidak mengganggu kebutuhan yang lebih penting.
Menyusun Prioritas Berdasarkan Tahap Kehidupan
Kebutuhan finansial seseorang dapat berubah seiring bertambahnya usia dan tanggung jawab. Mereka yang baru memulai karier mungkin berfokus pada tabungan awal, sedangkan seseorang yang sudah berkeluarga perlu memperhitungkan pendidikan anak, tempat tinggal, dan perlindungan keluarga.
Karena itu, anggaran sebaiknya disesuaikan dengan keadaan nyata. Beberapa pos yang layak dipertimbangkan meliputi:
- Kebutuhan sehari-hari: makanan, tempat tinggal, transportasi, dan tagihan rutin.
- Kewajiban pembayaran: cicilan serta tanggungan yang harus diselesaikan tepat waktu.
- Dana perlindungan: tabungan dan dana darurat untuk menghadapi situasi tidak terduga.
- Pengembangan diri: pendidikan, keterampilan, dan kebutuhan yang dapat meningkatkan kemampuan bekerja.
- Rekreasi: hiburan dengan alokasi yang tidak mengganggu kebutuhan utama.
Pembagian tersebut dapat disesuaikan dengan jumlah penghasilan. Jika kondisi keuangan sedang terbatas, kebutuhan pokok dan kewajiban tetap harus menjadi prioritas.
Menikmati Dunia Digital Tanpa Kehilangan Kendali
Teknologi menghadirkan banyak pilihan hiburan, termasuk permainan online. Bagi sebagian orang dewasa, aktivitas tersebut menjadi salah satu bentuk rekreasi setelah menyelesaikan pekerjaan. Namun, penting untuk memahami bahwa tidak semua layanan digital memiliki karakteristik dan risiko yang sama.
Ketika menemukan platform seperti MPO88ASIA, calon pengguna sebaiknya tidak langsung mengambil keputusan berdasarkan iklan atau tampilan situs. Periksa identitas pengelola, ketentuan penggunaan, kebijakan privasi, serta aturan transaksi melalui sumber yang dapat diverifikasi. Nama sebuah platform saja tidak cukup untuk membuktikan keamanan maupun kredibilitasnya.
Apabila permainan melibatkan taruhan atau uang sungguhan, pahami bahwa kerugian tetap mungkin terjadi. Jangan menganggapnya sebagai investasi atau sumber pendapatan tetap. Hindari menggunakan dana kebutuhan rumah tangga, tabungan, uang pendidikan, maupun pinjaman untuk aktivitas tersebut. Jika tidak mampu menerima kemungkinan kehilangan dana, pilihan paling aman adalah tidak mengikutinya.
Waspada terhadap Risiko yang Mengancam Keuangan
Penipuan online dapat menyasar siapa saja, termasuk orang yang sudah terbiasa melakukan transaksi digital. Pelaku sering memanfaatkan promosi berlebihan, identitas palsu, atau pesan yang menciptakan rasa terburu-buru.
Sebelum mempercayai suatu layanan, perhatikan beberapa tanda yang perlu diwaspadai:
- Keuntungan yang dijamin: Penawaran hasil pasti dalam aktivitas berisiko patut dicurigai.
- Informasi pengelola tidak transparan: Hindari layanan yang tidak memberikan identitas pihak penanggung jawab secara jelas.
- Permintaan pembayaran mendadak: Jangan mengirim uang tambahan tanpa memahami dasar dan ketentuannya.
- Testimoni yang tidak meyakinkan: Bandingkan ulasan dengan sumber independen dan jangan hanya mengandalkan materi promosi.
- Permintaan data rahasia: Jangan membagikan kata sandi, PIN, atau kode OTP kepada siapa pun.
Selain pemeriksaan tersebut, pastikan layanan yang digunakan sesuai dengan hukum di wilayah tempat tinggal. Jika menemukan indikasi penipuan, hentikan transaksi dan simpan bukti komunikasi maupun pembayaran.
Keunggulan Memiliki Pola Keuangan yang Seimbang
Mengatur uang secara konsisten memberikan manfaat yang dapat dirasakan dalam berbagai aspek kehidupan. Beberapa keunggulannya meliputi:
- Lebih mudah menentukan keputusan: Setiap pembelian dipertimbangkan berdasarkan kebutuhan dan kemampuan.
- Memiliki cadangan keuangan: Dana darurat membantu menghadapi perubahan kondisi tanpa langsung bergantung pada pinjaman.
- Mengurangi tekanan menjelang akhir bulan: Anggaran yang terencana membuat pengeluaran lebih mudah dipantau.
- Mendukung pencapaian target: Tabungan dapat diarahkan untuk pendidikan, tempat tinggal, atau kebutuhan masa depan.
- Lebih terlindungi dari transaksi berisiko: Kebiasaan memeriksa layanan membantu mengurangi kemungkinan menjadi korban penipuan.
Nilai Kesuksesan Ada pada Konsistensi
Kebebasan finansial bukan sesuatu yang diperoleh hanya melalui satu keputusan besar. Perkembangannya berasal dari kebiasaan yang dijaga dalam jangka panjang, seperti menyisihkan tabungan, mengendalikan konsumsi, dan menghindari risiko yang tidak perlu.
Luangkan waktu setiap bulan untuk memeriksa kondisi keuangan. Jika pengeluaran meningkat, cari penyebabnya dan lakukan penyesuaian. Jika target tabungan belum tercapai, susun kembali jumlah yang lebih realistis.
Pada akhirnya, uang seharusnya membantu seseorang menjalani kehidupan dengan lebih tenang, bukan menjadi sumber tekanan akibat keputusan yang kurang dipertimbangkan. Dengan memahami prioritas dan menjaga kedisiplinan, setiap orang dapat membangun fondasi finansial yang lebih kuat untuk masa depan.