
Memiliki penghasilan yang cukup belum tentu membuat kondisi keuangan selalu aman. Ada orang yang memperoleh pendapatan tinggi, tetapi tetap kesulitan memenuhi kebutuhan menjelang akhir bulan. Sebaliknya, seseorang dengan penghasilan sederhana bisa memiliki kondisi finansial yang lebih teratur karena mampu menentukan prioritas dan mengelola pengeluarannya secara bijaksana.
Perbedaan tersebut menunjukkan bahwa kesehatan keuangan tidak hanya bergantung pada jumlah uang yang diterima. Kebiasaan sehari-hari, kedisiplinan dalam menggunakan pendapatan, serta kemampuan menghadapi kebutuhan mendadak turut menentukan seberapa kuat kondisi finansial seseorang dalam jangka panjang.
Mengenali Pola Pengeluaran Sebelum Menentukan Prioritas
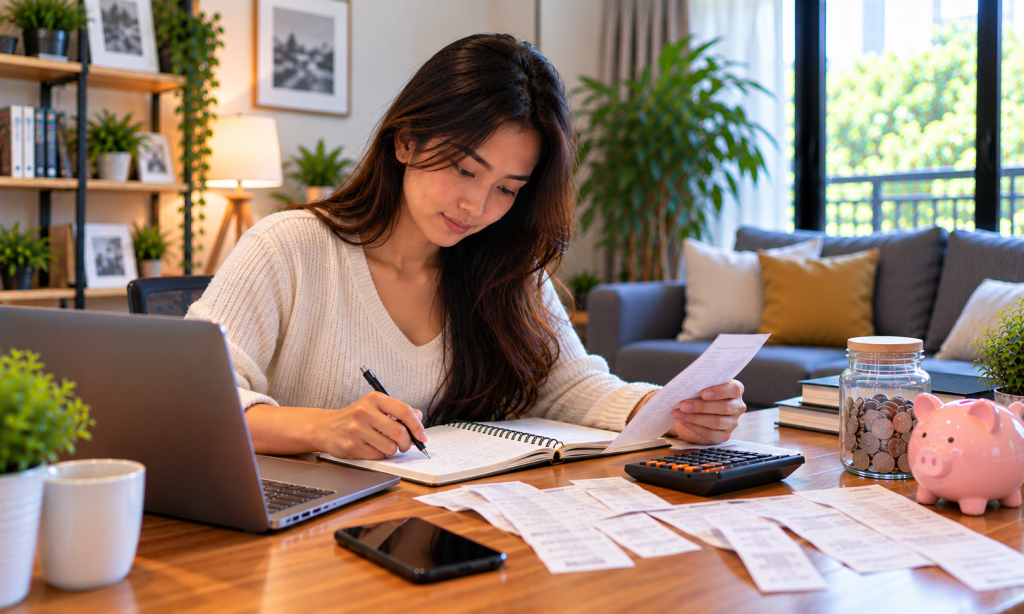
Langkah awal menuju keuangan yang lebih tertata adalah memahami ke mana uang digunakan. Pengeluaran rutin seperti makanan, transportasi, tempat tinggal, tagihan, dan kebutuhan keluarga sering kali menyerap sebagian besar pendapatan. Namun, pengeluaran kecil yang dilakukan berulang kali juga dapat memberikan dampak yang cukup besar jika tidak diperhatikan.
Mencatat transaksi selama beberapa minggu dapat membantu memperlihatkan pola belanja yang sebelumnya tidak disadari. Dari catatan tersebut, seseorang bisa membedakan kebutuhan utama, pengeluaran yang masih dapat dikurangi, dan pembelian yang sebenarnya dapat ditunda.
Tujuannya bukan membatasi semua kesenangan. Pengelolaan keuangan yang sehat justru memberikan ruang untuk menikmati hasil kerja tanpa mengorbankan kebutuhan penting atau kewajiban pada masa mendatang.
Kebiasaan Sederhana yang Memberikan Dampak Nyata
Perubahan finansial tidak selalu membutuhkan langkah besar. Kebiasaan kecil yang dilakukan secara konsisten sering kali lebih mudah dipertahankan daripada perubahan drastis yang hanya berlangsung beberapa hari.
Beberapa kebiasaan yang layak diterapkan antara lain:
- Memisahkan uang berdasarkan kebutuhan. Alokasikan pendapatan untuk biaya hidup, kewajiban bulanan, tabungan, dan kebutuhan pribadi agar penggunaannya lebih terarah.
- Menyisihkan dana sejak awal. Tentukan nominal yang realistis untuk ditabung setelah menerima penghasilan, bukan hanya menunggu uang tersisa.
- Menunda pembelian yang tidak mendesak. Beri waktu sebelum memutuskan membeli barang agar keputusan tidak semata-mata dipengaruhi dorongan sesaat.
- Memeriksa tagihan secara berkala. Pastikan pembayaran rutin tidak terlewat dan periksa apakah ada biaya berulang yang sudah tidak diperlukan.
- Meninjau kondisi keuangan setiap bulan. Bandingkan rencana dengan pengeluaran aktual untuk mengetahui bagian yang perlu diperbaiki.
Keunggulan dari kebiasaan tersebut adalah penerapannya relatif sederhana. Seseorang tidak harus langsung mengubah seluruh pola hidup, melainkan dapat memulai dari satu atau dua kebiasaan yang paling sesuai dengan kondisinya.
Dana Cadangan Membantu Mengurangi Tekanan
Kebutuhan tidak selalu muncul sesuai rencana. Kendaraan bisa rusak, biaya kesehatan dapat meningkat, atau sumber penghasilan mungkin terganggu untuk sementara waktu. Tanpa persiapan, situasi seperti ini berpotensi memaksa seseorang berutang atau menggunakan dana yang sebenarnya disiapkan untuk kebutuhan lain.
Dana darurat berfungsi sebagai perlindungan ketika menghadapi keadaan yang tidak terduga. Besarnya dapat disesuaikan dengan pengeluaran bulanan, jumlah tanggungan, kestabilan pekerjaan, dan kondisi keluarga. Tidak perlu menunggu memiliki uang dalam jumlah besar untuk memulainya. Menyisihkan nominal kecil secara rutin tetap merupakan kemajuan.
Simpan dana tersebut di tempat yang relatif aman dan mudah diakses ketika diperlukan. Hindari menempatkan seluruh dana cadangan pada instrumen yang nilainya dapat berubah tajam atau sulit dicairkan dalam waktu singkat.
Lebih Cermat Menilai Layanan Keuangan Digital
Perkembangan teknologi membuat berbagai layanan keuangan dan platform digital semakin mudah dijangkau. Kemudahan ini dapat membantu pengguna memperoleh informasi, melakukan transaksi, dan membandingkan pilihan. Meski demikian, tampilan yang menarik atau popularitas suatu merek tidak otomatis membuktikan bahwa sebuah layanan sesuai dengan kebutuhan setiap orang.
Ketika menemukan platform seperti MILD88, penting untuk tetap menilai informasi yang tersedia secara objektif dan memahami konteks layanannya sebelum mengambil keputusan. Periksa ketentuan penggunaan, kebijakan privasi, transparansi biaya, serta aturan hukum yang berlaku. Jangan membagikan informasi sensitif kepada pihak yang belum terverifikasi dan hindari keputusan yang didorong janji keuntungan pasti.
Apabila suatu layanan melibatkan taruhan atau perjudian, pengguna perlu memahami bahwa uang dapat hilang dan hasil tidak pernah terjamin. Aktivitas tersebut bukan sumber penghasilan yang dapat diandalkan maupun strategi membangun kekayaan. Uang untuk kebutuhan pokok, cicilan, tabungan, dan dana darurat sebaiknya tidak digunakan untuk aktivitas berisiko tersebut.
Mengukur Kemajuan Tanpa Terburu-buru
Kondisi finansial yang semakin baik tidak selalu terlihat dari saldo rekening yang langsung meningkat. Kemajuan juga dapat terlihat ketika tagihan dibayar tepat waktu, utang konsumtif berkurang, tabungan mulai terbentuk, atau seseorang tidak lagi harus meminjam uang setiap kali muncul pengeluaran mendadak.
Agar perkembangan lebih mudah dipantau, tetapkan sasaran yang masuk akal dan memiliki batas waktu. Misalnya, mulai membangun dana cadangan secara bertahap atau mengurangi satu jenis pengeluaran yang tidak terlalu penting. Setelah sasaran tercapai, tentukan prioritas berikutnya berdasarkan kebutuhan terbaru.
Perubahan penghasilan, tanggung jawab keluarga, dan biaya hidup dapat memengaruhi rencana keuangan. Karena itu, evaluasi secara berkala lebih bermanfaat daripada mempertahankan anggaran yang sudah tidak sesuai dengan keadaan.
Fondasi Keuangan yang Kuat Dimulai dari Keputusan Hari Ini
Keuangan yang stabil dibangun melalui rangkaian keputusan yang mungkin terlihat sederhana, tetapi memberikan pengaruh besar ketika dilakukan terus-menerus. Memahami pola pengeluaran, menyediakan dana cadangan, dan menilai risiko sebelum menggunakan layanan digital merupakan bagian penting dari proses tersebut.
Tidak ada kondisi finansial yang langsung sempurna dalam semalam. Dengan prioritas yang jelas dan kebiasaan yang realistis, setiap orang dapat membangun fondasi keuangan yang lebih kuat sesuai kemampuan masing-masing. Yang terpenting bukan seberapa cepat hasilnya terlihat, melainkan seberapa konsisten keputusan yang mendukung kebutuhan dan tujuan jangka panjang.